
Lãi suất vay mua xe tăng cao là gì và người vay cần chú ý điều gì?
Lãi suất vay mua xe có thể tăng đáng kể sau khi kết thúc thời gian ưu đãi, khiến số tiền trả nợ vượt dự tính ban đầu. Theo VnExpress ngày 9/10/2026, một số khoản vay mua ôtô đã chịu lãi suất thả nổi 17–18%/năm, thậm chí gần 20% trong trường hợp có điều kiện cộng thêm theo hợp đồng. Người vay cần đánh giá lại dòng tiền, điều khoản vay và tổng chi phí sở hữu xe.
Diễn biến này cho thấy mức lãi suất ưu đãi ban đầu chưa phản ánh đầy đủ chi phí của một khoản vay dài hạn. Khi lãi suất chuyển sang thả nổi, nghĩa vụ thanh toán có thể thay đổi trong khi thu nhập cá nhân hoặc doanh thu từ hoạt động kinh doanh không tăng tương ứng.
Theo thông tin được đăng tải , một người vay gần 500 triệu đồng để mua ôtô chạy dịch vụ, với thời hạn vay 8 năm, hiện còn dư nợ khoảng 300 triệu đồng. Lãi suất khoản vay được điều chỉnh từ 14,8% lên 16,8%/năm; khoản thanh toán cả gốc và lãi được ghi nhận ở mức khoảng 9 triệu đồng mỗi tháng. Trường hợp khác có dư nợ 500 triệu đồng và lãi suất tăng lên 18,3%/năm.
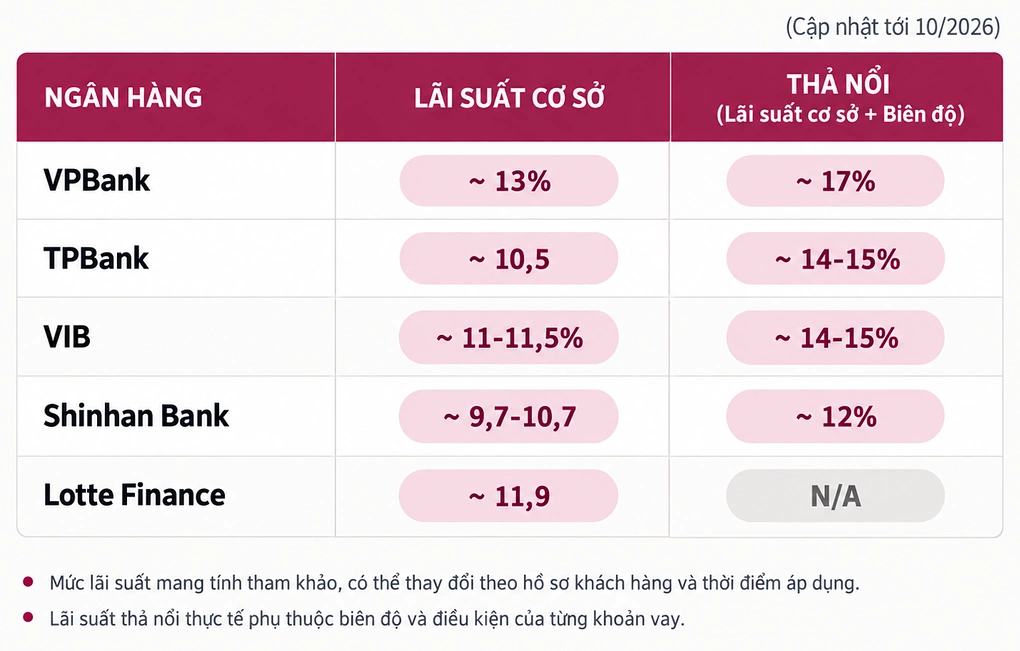
Mức lãi suất vay mua ôtô được nêu trong bài báo
Nguồn: VnExpress, bài viết về lãi suất vay mua ôtô ngày 8/10/2026. Biểu đồ minh họa các mức được bài báo nêu, không phải mức lãi suất áp dụng chung cho mọi khách hàng.
TeraX phân tích: Vì sao chỉ nhìn lãi suất ưu đãi có thể dẫn đến quyết định sai?
Điểm cần quan tâm không chỉ là lãi suất tăng bao nhiêu, mà là khoản vay có còn phù hợp với khả năng tạo tiền của người vay hay không. Chuyên gia của TeraX nhận thấy từ góc độ quản trị, một quyết định mua xe bằng vốn vay cần được đánh giá trên toàn bộ thời hạn vay, thay vì chỉ dựa vào số tiền phải trả trong giai đoạn ưu đãi.
Bài báo cho biết một số gói ưu đãi có thể áp dụng trong 6–12 tháng hoặc 1–2 năm đầu. Sau giai đoạn này, lãi suất thả nổi và các điều khoản đi kèm mới trở thành yếu tố chi phối đáng kể chi phí vốn. Vì vậy, người vay nên đọc kỹ cách xác định lãi suất sau ưu đãi, chu kỳ điều chỉnh, biên độ cộng thêm và phí trả nợ trước hạn.
| Nội dung cần xem xét | Điều được ghi nhận | Câu hỏi quản trị |
|---|---|---|
| Lãi suất | Có thể tăng sau khi hết ưu đãi. | Nếu lãi suất tăng thêm, dòng tiền có đủ trả nợ không? |
| Chi phí đi kèm | Có thể gồm bảo hiểm, sản phẩm đi kèm và phí trả nợ trước hạn. | Tổng chi phí thực tế là bao nhiêu? |
| Thời hạn và tỷ lệ vay | Bài báo đề cập tỷ lệ vay 80–85% giá trị xe và thời hạn 7–8 năm ở một số trường hợp. | Khoản trả nợ có bền vững khi thu nhập giảm không? |
| Mục đích sử dụng xe | Một số người vay để kinh doanh dịch vụ vận tải. | Doanh thu sau chi phí vận hành có đủ trang trải khoản vay? |
Với xe phục vụ kinh doanh, bài toán còn cần tính đến doanh thu thực nhận, nhiên liệu, bảo dưỡng, bảo hiểm, phí sử dụng xe và thời gian xe không tạo doanh thu. Một khoản vay có thể vừa sức khi hoạt động kinh doanh thuận lợi nhưng trở nên rủi ro nếu lượng khách giảm hoặc chi phí vận hành tăng.
Ảnh hưởng đến doanh nghiệp Việt Nam: Áp lực dòng tiền không chỉ nằm ở tiền lãi
Diễn biến được phản ánh trong bài báo đặc biệt đáng lưu ý với cá nhân kinh doanh vận tải, hộ kinh doanh sử dụng xe tạo doanh thu và doanh nghiệp có phương tiện phục vụ hoạt động. Khi nghĩa vụ trả nợ tăng, dòng tiền còn lại để chi trả chi phí thường xuyên, sửa chữa tài sản hoặc duy trì hoạt động có thể bị thu hẹp.
Đối với người quản lý, đây là vấn đề cần được xem như một phần của kế hoạch dòng tiền và quản lý tài sản. Không nên quyết định mua thêm xe chỉ dựa trên khoản trả góp ban đầu; cũng không nên mặc định doanh thu tương lai sẽ bù đắp được mọi đợt tăng lãi suất.
- Cá nhân vay mua xe cần tách chi phí sinh hoạt khỏi khoản tiền dành để trả nợ.
- Hộ kinh doanh vận tải cần đối chiếu doanh thu theo tháng với tổng chi phí vận hành và nghĩa vụ trả nợ.
- Doanh nghiệp sở hữu nhiều phương tiện nên rà soát lịch thanh toán, dư nợ và hiệu quả sử dụng từng tài sản trước khi tăng vay.
Để tăng tính minh bạch trong nội bộ, doanh nghiệp có thể tham khảo giải pháp quản trị doanh nghiệp của TeraX và các tính năng quản lý công việc, tài sản và Báo cáo & thống kê để tổ chức thông tin phục vụ việc theo dõi, rà soát. Việc sử dụng công cụ quản lý không thay thế cho việc đọc hợp đồng hoặc tư vấn tài chính chuyên môn.
CEO/Manager nên làm gì? 5 việc cần rà soát ngay
Trước khi vay mới hoặc tiếp tục duy trì khoản vay hiện tại, người vay và người quản lý nên rà soát theo thứ tự ưu tiên dưới đây. Mục tiêu là hiểu rõ nghĩa vụ thanh toán và chuẩn bị phương án nếu dòng tiền thực tế thấp hơn dự kiến.
Đọc lại hợp đồng vay. Xác định thời điểm hết ưu đãi, công thức tính lãi thả nổi, chu kỳ điều chỉnh và các điều kiện ảnh hưởng đến lãi suất.
Tính lại dòng tiền hàng tháng. So sánh thu nhập thực nhận với khoản trả gốc, lãi và chi phí sử dụng xe; không chỉ dựa vào mức thanh toán ở kỳ ưu đãi.
Lập kịch bản lãi suất tăng. Tính thử khả năng trả nợ khi lãi suất cao hơn mức hiện tại và khi doanh thu hoặc thu nhập giảm.
Trao đổi với ngân hàng. Hỏi rõ các phương án điều chỉnh khoản vay, trả bớt gốc hoặc tái tài trợ nếu phù hợp; kiểm tra phí và điều kiện trước khi quyết định.
Đánh giá lại hiệu quả sử dụng xe. Với xe kinh doanh, xác định doanh thu sau chi phí và xem xét liệu tài sản còn tạo đủ dòng tiền để hỗ trợ nghĩa vụ vay hay không.
Lãi suất vay mua xe: Câu hỏi thường gặp
Vì sao lãi suất vay mua xe tăng sau thời gian ưu đãi?
Sau giai đoạn ưu đãi, khoản vay có thể chuyển sang lãi suất thả nổi được tính theo công thức quy định trong hợp đồng. Mức điều chỉnh cụ thể phụ thuộc điều khoản vay và hồ sơ của từng khách hàng.
Có nên trả nợ trước hạn khi lãi suất tăng cao?
Không có câu trả lời chung cho mọi trường hợp. Người vay cần so sánh số lãi có thể tiết kiệm với phí trả nợ trước hạn, lượng tiền dự phòng còn lại và các nhu cầu chi tiêu thiết yếu.
Người dự định vay mua xe cần kiểm tra gì trước khi ký?
Cần kiểm tra lãi suất sau ưu đãi, cách điều chỉnh lãi, thời hạn vay, tổng chi phí đi kèm và khả năng trả nợ trong kịch bản thu nhập giảm. Không nên chỉ dựa vào khoản thanh toán trong thời gian đầu.
Nguồn tham khảo: VnExpress (09/10/2026), Người vay mua xe lao đao vì lãi suất thả nổi lên 17–18%. Bài viết do TeraX biên tập và phân tích lại dựa trên nguồn trên. Nội dung mang tính tham khảo, doanh nghiệp và cá nhân nên đối chiếu hợp đồng vay, thông tin từ tổ chức tín dụng và tham vấn đơn vị chuyên môn trước khi áp dụng.
Quản trị dòng tiền chủ động hơn trước biến động chi phí
Tổ chức thông tin công việc, tài sản và báo cáo rõ ràng giúp nhà quản lý có cơ sở rà soát nghĩa vụ tài chính và lập kế hoạch vận hành phù hợp.
Xem bảng giá Liên hệ tư vấn