
Bảng theo dõi tài sản là gì?
Bảng theo dõi tài sản là biểu mẫu dùng để tổng hợp thông tin nhận diện, giá trị, người sử dụng, vị trí và tình trạng của tài sản trong doanh nghiệp. Biểu mẫu BM-TS-01-01 giúp bộ phận quản lý có cơ sở đối chiếu dữ liệu với hiện trạng thực tế, theo dõi biến động và phục vụ công tác kiểm kê, bảo trì, thu hồi hoặc thanh lý tài sản.
Mã số biểu mẫu
BM-TS-01-01
Phiên bản
1.0
Ngày ban hành
01/08/2026
Đơn vị quản lý
Bộ phận Tài sản
Trong quản trị doanh nghiệp, danh sách tài sản không chỉ phục vụ việc thống kê số lượng thiết bị đang sở hữu. Dữ liệu còn cần phản ánh tài sản thuộc bộ phận nào, ai đang sử dụng, giá trị còn lại ra sao và tài sản đang được khai thác, sửa chữa, lưu kho hay chờ xử lý.
Biểu mẫu BM-TS-01-01 được thiết kế theo hướng kết hợp thông tin chung, danh sách tài sản, hướng dẫn trạng thái, phần ghi chú và xác nhận. Cấu trúc này hỗ trợ doanh nghiệp thống nhất cách ghi nhận dữ liệu giữa bộ phận quản lý tài sản và các đơn vị sử dụng.
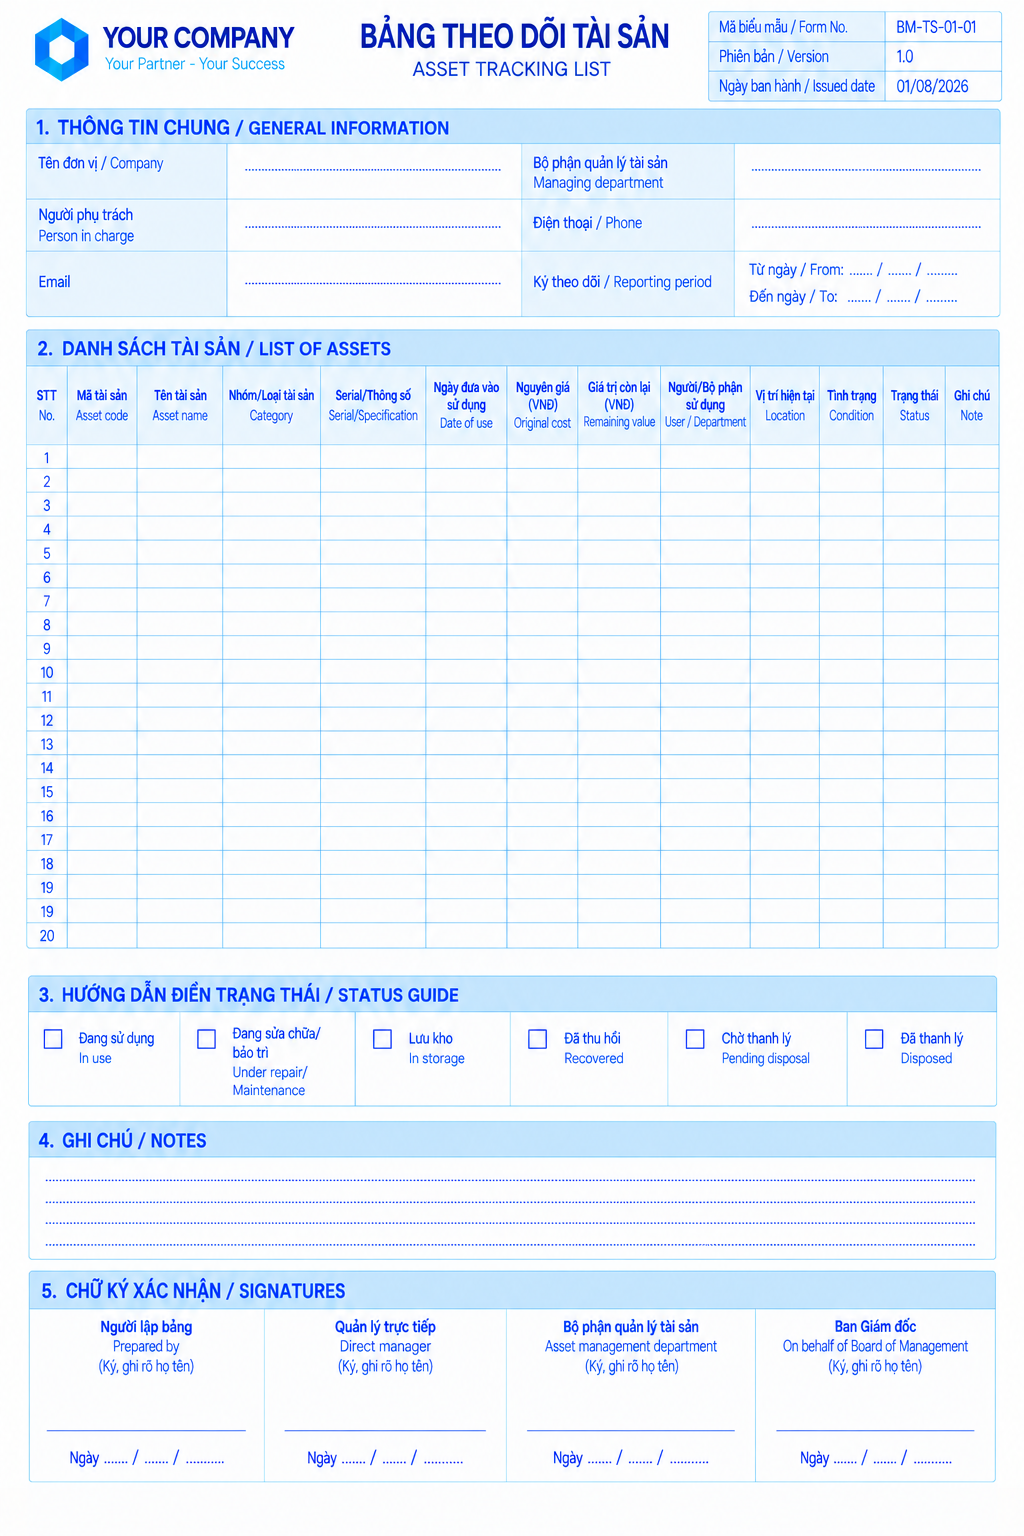
Hình 1. Bảng theo dõi tài sản – Biểu mẫu BM-TS-01-01.
Biểu mẫu theo dõi tài sản dùng khi nào và ai sử dụng?
Mục đích
Tập hợp thông tin tài sản, hỗ trợ đối chiếu hiện trạng, kiểm soát nơi sử dụng và theo dõi quá trình quản lý tài sản.
Khi nào sử dụng
Khi lập hoặc rà soát danh sách tài sản, kiểm kê định kỳ, cập nhật vị trí và người sử dụng, hoặc tổng hợp tình trạng trước khi xử lý tài sản.
Người điền
Người lập bảng hoặc nhân sự được giao quản lý dữ liệu tài sản, phối hợp với bộ phận sử dụng để xác minh thông tin thực tế.
Người phê duyệt
Theo biểu mẫu, các bên xác nhận gồm người lập bảng, quản lý trực tiếp, bộ phận quản lý tài sản và Ban Giám đốc hoặc người được phân quyền phù hợp.
Biểu mẫu phù hợp để tham khảo khi doanh nghiệp cần chuẩn hóa cách ghi nhận tài sản giữa các phòng ban. Với các hoạt động chuyên biệt như bàn giao, thu hồi, sửa chữa hoặc thanh lý, đơn vị quản lý nên sử dụng thêm hồ sơ tương ứng theo quy định nội bộ, thay vì coi bảng theo dõi là chứng từ thay thế cho mọi nghiệp vụ.
Để xây dựng hệ thống quản lý nhất quán hơn, doanh nghiệp có thể tham khảo Thư viện quy trình TeraX và xác định biểu mẫu này nằm ở khâu nào trong hoạt động quản lý tài sản.
Bảng kê tài sản gồm những phần nào?
Biểu mẫu BM-TS-01-01 gồm 5 phần chính, bao quát thông tin chung, dữ liệu từng tài sản, trạng thái sử dụng, ghi chú và xác nhận. Mỗi phần đảm nhiệm một vai trò riêng trong việc giúp thông tin được ghi nhận đầy đủ, có thể đối chiếu và truy xuất khi cần.
- Thông tin chung: Ghi tên đơn vị, bộ phận quản lý tài sản, người phụ trách, số điện thoại, email và kỳ theo dõi.
- Danh sách tài sản: Ghi mã, tên, nhóm tài sản, serial hoặc thông số, ngày đưa vào sử dụng, nguyên giá, giá trị còn lại, người sử dụng, vị trí, tình trạng, trạng thái và ghi chú.
- Hướng dẫn điền trạng thái: Phân biệt các trạng thái đang sử dụng, đang sửa chữa hoặc bảo trì, lưu kho, đã thu hồi, chờ thanh lý và đã thanh lý.
- Ghi chú: Bổ sung thông tin cần lưu ý, những điểm chưa khớp hoặc nội dung cần theo dõi thêm.
- Chữ ký xác nhận: Ghi nhận xác nhận của các bên liên quan và ngày ký để làm căn cứ kiểm tra nội bộ.
Trong đó, phần danh sách tài sản là trọng tâm của biểu mẫu. Mã tài sản và thông tin serial giúp nhận diện đúng thiết bị; dữ liệu về nguyên giá, giá trị còn lại hỗ trợ đối chiếu thông tin tài chính; còn người sử dụng, vị trí và trạng thái phản ánh tình hình quản lý tại thời điểm lập bảng.
Việc xác định giá trị còn lại cần dựa trên dữ liệu kế toán hoặc nguồn thông tin được doanh nghiệp phê duyệt. Người lập bảng không nên tự ước tính giá trị nếu không có căn cứ, bởi điều này có thể khiến dữ liệu quản trị không thống nhất với hồ sơ tài chính.
Cần lưu ý gì khi điền danh sách tài sản?
Để bảng theo dõi tài sản có giá trị sử dụng trong công tác quản trị, người lập cần kiểm tra tính đầy đủ, tính chính xác và khả năng đối chiếu của dữ liệu. Các nội dung dưới đây là những điểm kiểm tra được rút ra từ cấu trúc biểu mẫu.
Đối chiếu mã và thông tin nhận diện. Kiểm tra mã tài sản, tên, serial hoặc thông số để hạn chế nhầm lẫn giữa các thiết bị tương tự.
Xác minh người sử dụng và vị trí. So sánh dữ liệu trên bảng với tình trạng thực tế, nhất là khi thiết bị đã được chuyển giao hoặc thay đổi nơi làm việc.
Thống nhất cách ghi trạng thái. Chọn đúng trạng thái theo hướng dẫn, tránh dùng nhiều cách diễn đạt khác nhau cho cùng một tình trạng tài sản.
Kiểm tra dữ liệu giá trị. Đối chiếu nguyên giá và giá trị còn lại với hồ sơ được quản lý, ghi nhận rõ các trường hợp thiếu dữ liệu cần xác minh.
Hoàn thiện ghi chú và xác nhận. Nêu rõ các điểm bất thường, bổ sung ngày ký và bảo đảm đúng người có trách nhiệm xác nhận trước khi lưu hồ sơ.
Một điểm cần chú ý là trạng thái tài sản phải phản ánh tình hình tại kỳ theo dõi được ghi ở phần thông tin chung. Khi tài sản chuyển từ đang sử dụng sang sửa chữa, lưu kho hoặc chờ thanh lý, dữ liệu nên được cập nhật kịp thời để tránh báo cáo không phản ánh đúng thực tế.
Lưu ý về kiểm soát dữ liệu
Không nên xem một bảng đã điền đầy đủ là bằng chứng duy nhất cho thấy tài sản đã được kiểm tra. Việc xác nhận cần dựa trên đối chiếu thực tế và hồ sơ liên quan. Doanh nghiệp cũng nên quy định rõ ai chịu trách nhiệm cập nhật, ai kiểm tra và nơi lưu bản đã xác nhận.
Cách tiếp cận này tương đồng với định hướng quản lý tài sản có hệ thống được đề cập trong ISO 55000:2024 về thuật ngữ, tổng quan và nguyên tắc quản lý tài sản. Doanh nghiệp có thể đặt mục tiêu 100% tài sản thuộc phạm vi kiểm kê được ghi nhận và đối chiếu thông tin, bao gồm mã tài sản, tên tài sản, vị trí, người sử dụng và tình trạng hiện tại. Tỷ lệ hoàn thiện dữ liệu có thể được tính bằng số tài sản đáp ứng đầy đủ tiêu chí chia cho tổng số tài sản được kiểm tra, nhân với 100%.
Câu hỏi thường gặp về biểu mẫu
Biểu mẫu theo dõi tài sản có thay thế biên bản kiểm kê không?
Không nên mặc định sử dụng thay thế. Bảng theo dõi tập hợp thông tin tài sản, trong khi biên bản kiểm kê ghi nhận kết quả kiểm tra tại thời điểm cụ thể. Doanh nghiệp cần căn cứ quy định nội bộ để xác định hồ sơ phải lập cho từng nghiệp vụ.
Ai chịu trách nhiệm cập nhật tài liệu theo dõi tài sản?
Biểu mẫu có trường người phụ trách và bộ phận quản lý tài sản, nhưng chưa quy định cụ thể chức danh chịu trách nhiệm. Doanh nghiệp cần xác định đơn vị chủ trì và người cập nhật trước khi ban hành hoặc áp dụng chính thức.
Có cần cập nhật bảng khi tài sản thay đổi vị trí không?
Có. Vị trí hiện tại và người sử dụng là các trường dữ liệu quan trọng của biểu mẫu. Khi có thay đổi, nên cập nhật theo quy trình bàn giao hoặc điều chuyển được doanh nghiệp áp dụng để bảo đảm thông tin có thể đối chiếu.
Doanh nghiệp cần bổ sung gì trước khi đưa biểu mẫu vào sử dụng?
Cần xác định đơn vị quản lý, người phụ trách, kỳ theo dõi, cách xác minh dữ liệu và thẩm quyền ký xác nhận. Những nội dung chưa được quy định trong biểu mẫu, như thời hạn lưu trữ hoặc thời điểm cập nhật bắt buộc, cần được thống nhất trong quy định nội bộ.
Số hóa công tác theo dõi tài sản trên TeraX
Khi dữ liệu tài sản được cập nhật theo cách thống nhất, doanh nghiệp có cơ sở cải thiện khả năng theo dõi và phối hợp giữa các bộ phận. Tìm hiểu cách TeraX hỗ trợ quản lý tài sản, tài liệu và hồ sơ, cùng Báo cáo & thống kê trong hoạt động quản trị.
Xem bảng giá Liên hệ tư vấn