
Phải thu 1 tỷ nhưng ngân hàng chỉ nhận 900 triệu: Hệ thống nên làm gì?
Khi phát sinh tình huống phải thu 1 tỷ nhưng ngân hàng chỉ nhận 900 triệu, hệ thống quản trị cần lập tức kích hoạt cơ chế tạm dừng (Hard Stop), tự động chuyển trạng thái chứng từ sang "Thanh toán một phần" và gán trách nhiệm xử lý khoản chênh lệch 100 triệu cho nhân sự chuyên trách thay vì đóng giao dịch.
Trong quản trị tài chính hiện đại, dòng tiền không chỉ đơn thuần là con số trên sổ cái mà là "hệ tuần hoàn" nuôi sống toàn bộ doanh nghiệp. Việc coi nhẹ các khoản chênh lệch công nợ hoặc tự động đánh dấu "Hoàn tất" (Closed) khi chỉ nhận được 90% số tiền thực tế là một rủi ro lớn trong kiểm soát nội bộ. Điều này trực tiếp gây ra 3 hệ lụy chiến lược:
- Thất thoát doanh thu (Revenue Leakage): Các khoản thiếu hụt 10% lặp lại ở quy mô lớn sẽ âm thầm xói mòn lợi nhuận ròng của tổ chức.
- Dự báo dòng tiền ảo: Khiến CFO đưa ra các quyết định chi tiêu sai lệch dựa trên hạn mức tài chính không có thực.
- Tạo tiền lệ xấu trong giao dịch: Việc không phản hồi ngay lập tức đồng nghĩa với việc chấp nhận cho khách hàng tự ý giảm trừ thanh toán.
Tỷ lệ sai lệch và hiệu quả xử lý công nợ theo mô hình quản trị (Thống kê 2026)
Nguồn: Khảo sát thực tế từ 150 doanh nghiệp SMB về quản trị công nợ năm 2026
Doanh nghiệp thường vướng ở đâu khi đối soát thủ công?
Đối soát thủ công qua bảng tính rời rạc là "tử huyệt" của quản trị công nợ khi quy mô giao dịch gia tăng. Dưới đây là 4 hạn chế phổ biến nhất khiến khoản chênh lệch 100 triệu bị bỏ sót:
Lệch kỳ ghi nhận (Timing Difference)
Khách thanh toán cuối tháng nhưng tiền báo Có vào đầu tháng sau, gây lúng túng khi phân loại nợ xấu.
Lỗi công thức và dữ liệu rời rạc
Một ô tham chiếu sai trên Excel làm khoản chênh lệch bị "ẩn" đi mà không hề có bất kỳ cảnh báo nào.
Trùng chứng từ khi gộp dữ liệu
Tổng hợp thủ công từ sao kê và hóa đơn dễ khiến một giao dịch bị đếm hai lần, làm đẹp báo cáo ảo.
Thiếu nhật ký thay đổi (Audit Logs)
CFO không thể truy vết ai là người đã phê duyệt điều chỉnh hoặc xóa sổ khoản chênh lệch 100 triệu trên sổ sách.
Lưu ý về mặt pháp lý
Khi phát hiện chênh lệch nợ, doanh nghiệp cần khẩn trương lập Biên bản đối chiếu công nợ có xác nhận của hai bên. Đây là bằng chứng quan trọng theo Điều 157 Bộ luật Dân sự 2015 để xác định lại thời hiệu khởi kiện, tránh nguy cơ mất trắng khoản nợ do quá hạn.
Lý thuyết nền tảng: So sánh Đối soát thủ công và Hệ thống quản trị tự động
Để hiểu rõ hiệu quả chuyển đổi từ thủ công sang tự động hóa khi xử lý các khoản thanh toán thiếu hụt công nợ, hãy tham khảo hình ảnh so sánh đặc tính kỹ thuật dưới đây:
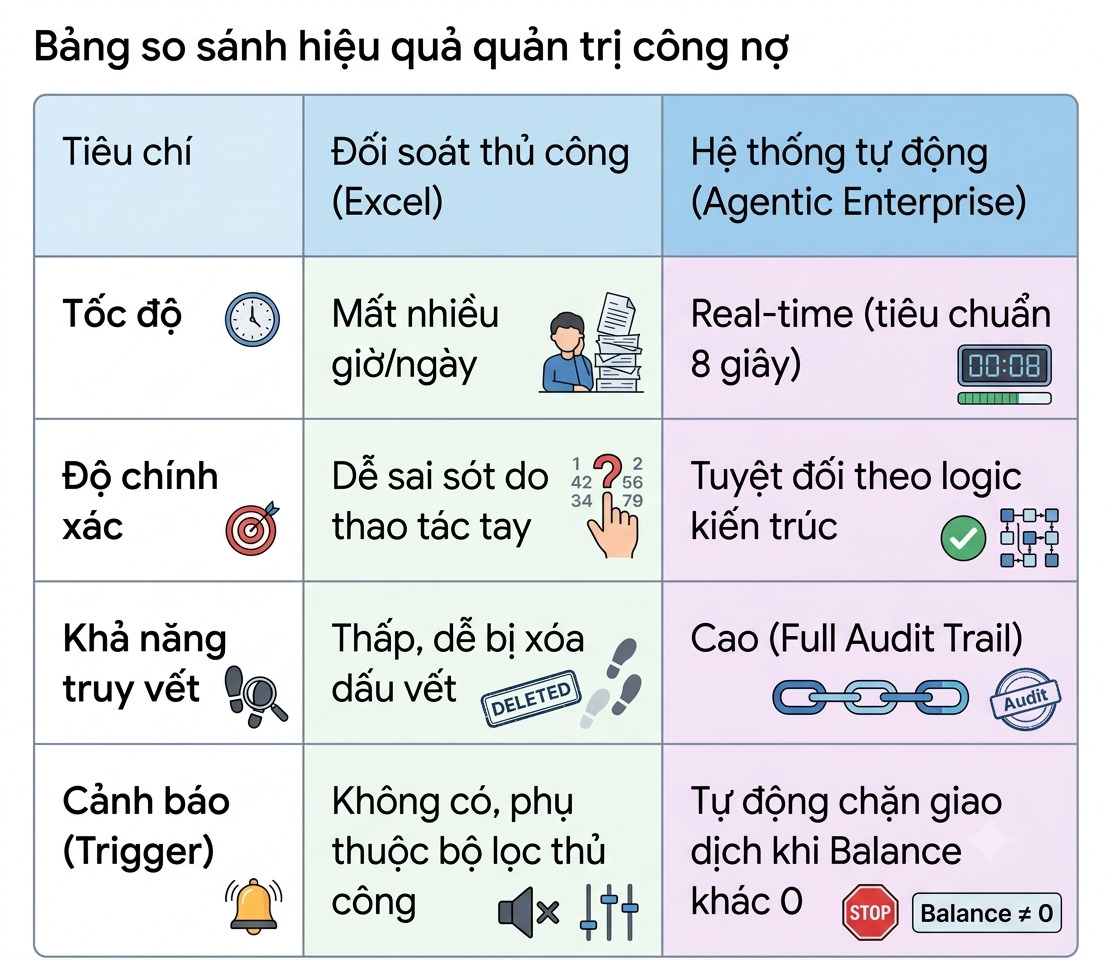
Hình 1: So sánh hiệu quả quản trị công nợ giữa phương pháp thủ công và hệ thống tự động hóa năm 2026
Giải quyết bài toán lệch công nợ 10% như thế nào?
Khi gặp phải sự cố thất thoát tiền thu thực tế so với sổ sách, ban lãnh đạo và bộ phận kế toán cần thực hiện ngay lộ trình 4 bước chuẩn hóa để bảo vệ dòng tiền:
Kích hoạt khóa hệ thống (Hard Stop)
Ngăn không cho đóng chứng từ hoàn tất, tự động chuyển trạng thái thành "Thanh toán một phần" và hiển thị khoản nợ 100 triệu trên Dashboard bằng màu cảnh báo.
Gán trách nhiệm xử lý (Owner Assignment)
Phân công cụ thể nhân sự Quản trị tín dụng (Credit Manager) chịu trách nhiệm làm việc với khách hàng để làm rõ nguyên nhân hụt 100 triệu.
Thực thi quy trình thu hồi công nợ chuẩn
Tiến hành đôn đốc trực tiếp, gửi văn bản đề nghị thanh toán chính thức và sẵn sàng phương án pháp lý nếu đối tác cố tình chiếm dụng vốn.
Hạch toán kế toán theo đúng bản chất
Đối với khoản chênh lệch lẻ do phí ngân hàng, hạch toán Nợ TK 811. Nếu khách trả thừa, hạch toán Có TK 711 sau khi có phê duyệt của cấp thẩm quyền.
TeraX gợi ý
Nền tảng TeraX hỗ trợ doanh nghiệp tự động hóa toàn bộ luồng kiểm soát công nợ thông qua sự kết hợp giữa mô-đun Khách hàng, mô-đun Thanh toán và mô-đun Tài khoản tiền. Khi có sai lệch dòng tiền, hệ thống sẽ tự động phát cảnh báo tức thời, giúp bộ phận tài chính xử lý triệt để mà không làm đứt gãy luồng công việc. Đọc thêm bài viết chuyên sâu trên Góc quản trị TeraX hoặc tìm hiểu tại Giải pháp quản trị doanh nghiệp TeraX.
Cần lưu ý và tránh những rủi ro nào?
Cảnh báo rủi ro buông lỏng kiểm soát công nợ
Nếu không xử lý dứt điểm khoản nợ 100 triệu, doanh nghiệp có thể rơi vào tình thế mất quyền ưu tiên thanh toán khi đối tác lâm vào tình trạng giải thể hoặc phá sản.
- Không kích hoạt Stop List: Tiếp tục cung cấp dịch vụ cho khách hàng đang có khoản nợ chênh lệch chưa giải trình sẽ làm tăng nguy cơ nợ xấu khó đòi.
- Tự ý xóa sổ chênh lệch mà không có phê duyệt: Hạch toán thẳng khoản hụt 100 triệu vào chi phí mà thiếu bằng chứng đối soát là vi phạm quy định quản lý tài chính.
- Thiếu lưu trữ nhật ký đối soát: Không lưu trữ lịch sử trao đổi và nhắc nợ sẽ làm suy yếu bằng chứng khi cần khởi kiện ra Tòa án hoặc Trọng tài. Cập nhật xu hướng tại Tin tức & Xu hướng TeraX.
Nguyên tắc rút ra: 4 trụ cột xây dựng hệ thống quản trị dòng tiền "Không kẽ hở"
Thiết lập cơ chế Hard Stop tự động: Tuyệt đối không cho phép đóng giao dịch khi số dư chênh lệch công nợ khác 0.
Minh bạch hóa cá nhân chịu trách nhiệm: Gán đích danh người chịu trách nhiệm Follow-up cho từng khoản nợ chênh lệch phát sinh.
Cập nhật dữ liệu dòng tiền Real-time: Kết nối trực tiếp hệ thống quản trị với ngân hàng để phát hiện ngay các bất thường tài chính.
Tận dụng công nghệ AI Agent tiên tiến: Ứng dụng trí tuệ nhân tạo để tự động hóa dự báo dòng tiền và quy trình nhắc nợ tùy biến.
Khoản chênh lệch nhỏ lẻ (Residuals) xử lý như thế nào?
Với các số tiền lẻ do phí ngân hàng hoặc làm tròn, kế toán có thể hạch toán vào TK 811 (chi phí khác) hoặc TK 711 (thu nhập khác) sau khi có xác nhận và phê duyệt của cấp có thẩm quyền.
Vì sao cần lập biên bản đối chiếu công nợ ngay khi phát sinh chênh lệch?
Biên bản đối chiếu công nợ giúp tái thiết lập thời hiệu khởi kiện theo Luật Dân sự, tạo căn cứ pháp lý vững chắc bảo vệ quyền lợi doanh nghiệp.
Tối ưu hóa quản trị công nợ cùng TeraX
Số hóa ngay quy trình đối soát và quản lý công nợ để loại bỏ rủi ro thất thoát doanh thu cho doanh nghiệp của bạn.
Xem bảng giá Liên hệ tư vấn