
Chiến lược quản trị tập trung là gì và tại sao mô hình đa công ty bắt buộc phải áp dụng?
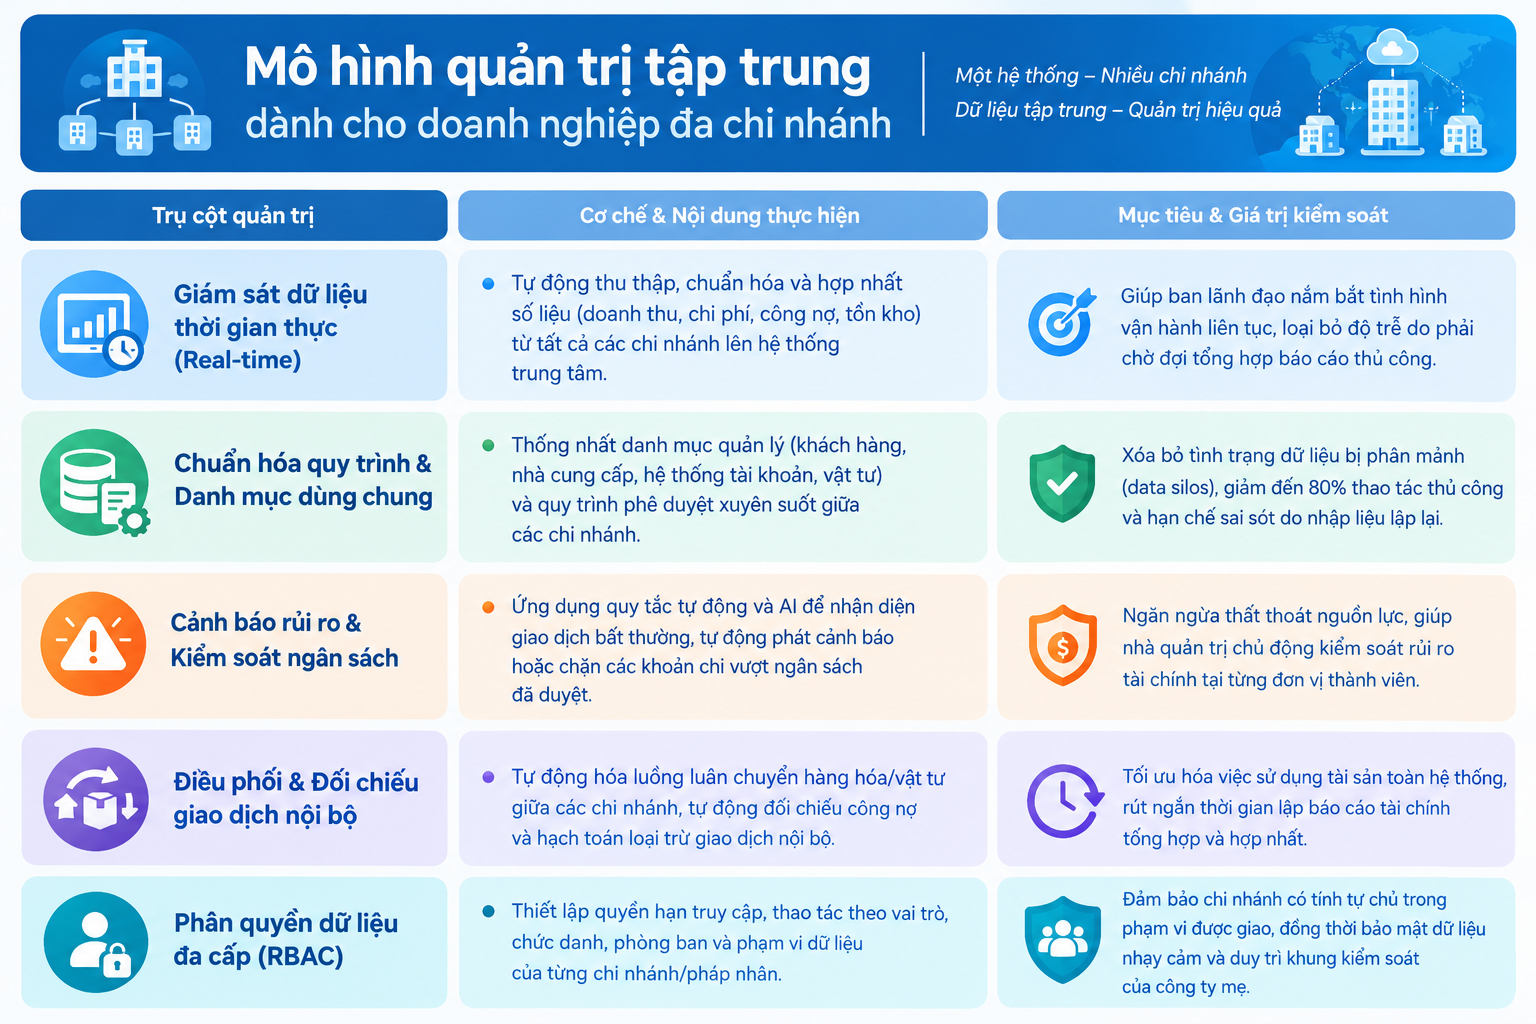
Trong lộ trình bành trướng quy mô từ một đơn vị đơn lẻ thành tập đoàn đa chi nhánh, người chủ sở hữu thường đối mặt với một nghịch lý: Quy mô càng lớn, sự kiểm soát càng dễ bị pha loãng. Khi các công ty con vận hành như những "ốc đảo" dữ liệu riêng biệt, bài toán không chỉ dừng lại ở sự thiếu minh bạch mà là những rủi ro tài chính hiện hữu.
Các chuyên gia của TeraX chỉ ra rằng, việc thiếu cơ chế kiểm soát tập trung thường dẫn đến tình trạng vốn bị chiếm dụng nặng nề qua các khoản phải thu nội bộ, gây áp lực trực tiếp lên thanh khoản và chi phí lãi vay. Để giải quyết triệt để bài toán này, doanh nghiệp cần một kiến trúc dữ liệu hội tụ kết hợp cùng bộ Quy chế Phân quyền (DoA) minh bạch.
Bạn có thể tìm hiểu thêm về mô hình số hóa tài chính tập trung tại Giải pháp quản trị tập đoàn TeraX hoặc khám phá bộ tài liệu tại Thư viện quy chế phân quyền chuẩn.
Thực thi chiến lược quản trị tập trung qua Quy chế Phân quyền (DoA)
Báo cáo phân tích từ McKinsey & Company cho thấy các tập đoàn áp dụng cơ chế phân quyền tài chính chuẩn hóa giúp giảm bớt 40% thời gian phê duyệt vụ việc và hạn chế tối đa nguy cơ thất thoát tài sản. Một bộ DoA chuẩn mực cho phép giữ quyền quyết định tại các điểm chốt chiến lược mà không can thiệp quá sâu vào vận hành hàng ngày.
| Hạng mục quyết định | HĐQT / Chủ sở hữu | Tổng Giám đốc Tập đoàn | Giám đốc Đơn vị thành viên |
|---|---|---|---|
| Đầu tư & Vốn | Phê duyệt chủ trương đầu tư; Quyết định góp/tăng/giảm vốn. | Triển khai phương án; Điều chuyển lợi nhuận về công ty mẹ. | Đề xuất nhu cầu đầu tư trang thiết bị sản xuất. |
| Nhân sự chủ chốt | Bổ nhiệm, miễn nhiệm TGĐ, Phó TGĐ, Đại diện vốn. | Quyết định cấp quản lý phòng/ban; Ký Nội quy lao động. | Tuyển dụng và quản lý nhân sự vận hành trực tiếp. |
| Tài chính & Ngân sách | Phê duyệt ngân sách năm; Chi ngoài hạn mức (> 5 tỷ VNĐ). | Phê duyệt các khoản chi trong ngân sách đã thông qua. | Quyết định chi vận hành thường xuyên trong định mức. |
Kiến trúc dữ liệu hội tụ và cơ chế tự động loại trừ giao dịch nội bộ
Nguyên lý cốt lõi của quản trị đa công ty là "Độc lập trong vận hành nhưng Thống nhất trong báo cáo". Doanh nghiệp cần sử dụng chung một Danh mục tài khoản (Chart of Accounts - COA) và Danh mục đối tượng để đảm bảo một đồng doanh thu ở đơn vị A khớp đúng một đồng chi phí ở đơn vị B.
| Nghiệp vụ tài chính | Quản trị Thủ công (Rủi ro cao) | Quản trị Tự động hóa (Tối ưu) |
|---|---|---|
| Đối soát công nợ nội bộ | Tự đối chiếu bằng văn bản, dễ sai lệch thời điểm. | Tự động bắt cặp hóa đơn (Invoices vs. Bills) và cảnh báo chênh lệch. |
| Loại trừ doanh thu - chi phí | Tạo bút toán thủ công, dễ bỏ sót phí dịch vụ. | Tự động tạo bút toán loại trừ (Elimination Entries) tại công ty mẹ ảo. |
| Xử lý chênh lệch tỷ giá | Phức tạp khi khác đồng tiền, gây mất cân đối. | Tự động đẩy chênh lệch vào tài khoản CTA-Elimination (CTA-E). |
Tác động của quản trị tập trung đến chỉ số tài chính tập đoàn (%)
Kiểm soát thanh khoản thời gian thực nhờ hệ thống báo cáo hợp nhất
Thay vì sử dụng các báo cáo tĩnh chậm trễ, giải pháp quản trị hiện đại cung cấp 3 loại báo cáo động giúp chủ sở hữu nắm bắt dòng tiền tức thì:
- Bảng cân đối kế toán hợp nhất: Phản ánh tài sản thực, loại bỏ hoàn toàn các khoản phải thu nội bộ ảo đang chiếm dụng vốn.
- Báo cáo kết quả kinh doanh đa chiều: So sánh trực diện hiệu quả giữa các đơn vị để phát hiện chi phí quản lý bất thường.
- Báo cáo đối soát nội bộ (Intercompany Reconciliation): Công cụ truy tìm sai lệch giữa các công ty con trước khi chốt sổ.
Khám phá thêm các chia sẻ sâu sắc từ chuyên gia tài chính tại Góc quản trị TeraX để làm chủ công cụ điều hành đa công ty.
Chuẩn hóa và số hóa hệ thống quản trị tập đoàn cùng TeraX
Xây dựng hệ điều hành tập trung, tự động hóa đối soát tài chính và kiểm soát dòng tiền thời gian thực ngay hôm nay.
Đăng ký nhận tư vấn chiến lược